foto: Profimedia
În cazul cheltuielilor de protocol, este recomandată întocmirea, cel puțin lunar, a unui referat emis de conducerea firmei sau de administrator, prin care să fie justificată necesitatea acestor acțiuni.
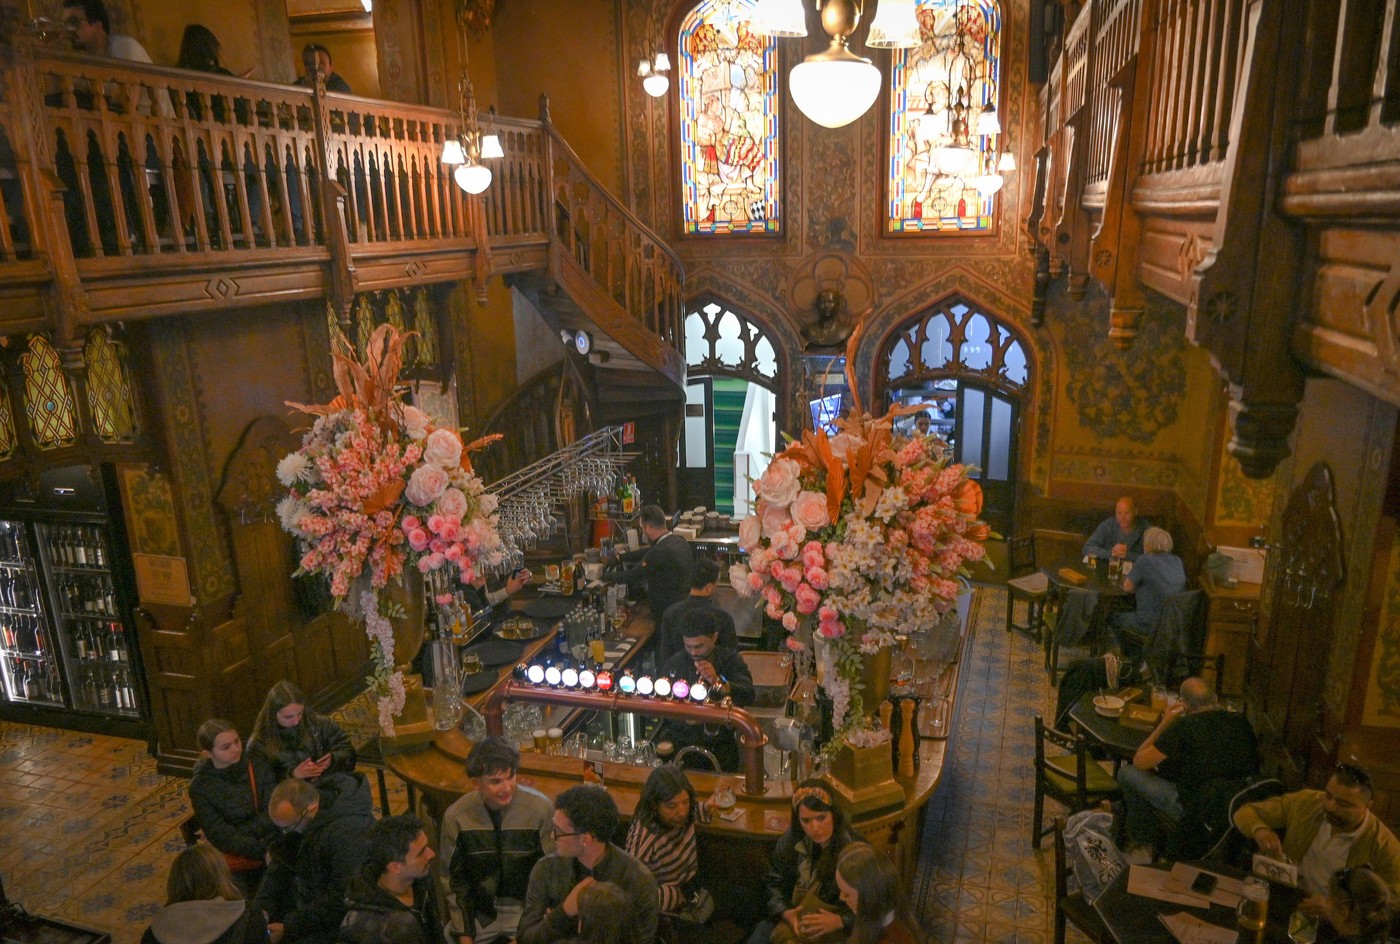
De exemplu, dacă într-o lună au avut loc patru–cinci întâlniri de afaceri cu parteneri, fie furnizori, fie clienți, nu este necesară întocmirea unui referat pentru fiecare bon fiscal sau factură de restaurant. Este însă util un document lunar centralizator în care să fie menționate toate acțiunile de protocol desfășurate. Astfel, se poate preciza, de exemplu, că în luna iunie au avut loc șase acțiuni de protocol, susținute de documentele justificative aferente, precum facturi sau bonuri fiscale. În același referat pot fi incluse și informații generale privind scopul întâlnirilor, cum ar fi discuții legate de colaborarea cu clienții, extinderea pe noi piețe sau dezvoltarea relațiilor comerciale.
Un astfel de document justificativ este util atât pentru mesele servite la restaurant, cât și pentru cadourile oferite partenerilor de afaceri, încadrate la cheltuieli de protocol. În cazul contribuabililor plătitori de impozit pe profit, aceste cheltuieli sunt deductibile într-o anumită limită, respectiv aproximativ 2% din baza de calcul specifică.
Această bază include profitul net, la care se adaugă cheltuiala cu impozitul pe profit și cheltuielile de protocol, rezultând astfel plafonul în funcție de care se determină deductibilitatea.
În ceea ce privește TVA-ul, acesta poate fi dedus pentru cheltuielile de protocol aferente meselor de afaceri. Pentru cadourile cumpărate și oferite partenerilor, deducerea TVA este, de regulă, limitată la valoarea de 100 de lei per cadou. În spate este un mecanism tehnic pe care contabilii îl cunosc foarte bine, antreprenorii poate mai puțin.
De exemplu, în cazul unui cadou în valoare de 700 de lei plus TVA, TVA-ul este deductibil doar pentru plafonul de 100 de lei, în timp ce pentru diferența de 600 de lei există obligația colectării TVA prin mecanismul de autofacturare și raportare în sistemul e-Factura prin SPV.
În practică, multe companii preferă să nu își deducă TVA pentru cadouri, având în vedere obligațiile administrative aferente.
În concluzie, întocmirea unui referat lunar de protocol reprezintă o măsură de bună practică, utilă în eventualitatea unui control fiscal.
Urmăriți Republica pe Google News
Urmăriți Republica pe Threads
Urmăriți Republica pe canalul de WhatsApp
Alătură-te comunității noastre. Scrie bine și argumentat și poți fi unul dintre editorialiștii platformei noastre.